Alista el OSFEM informe 2025 de 180 auditorías; municipios bajo revisión
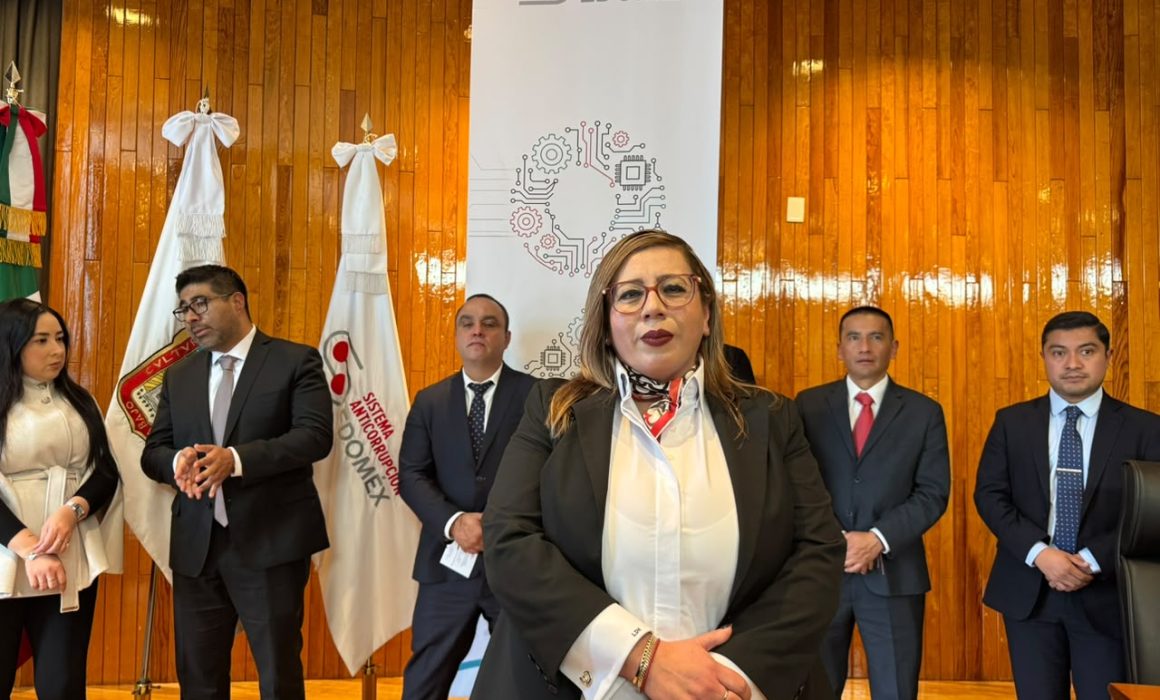
TOLUCA, Edomex., 22 de octubre de 2026.– Los 125 ayuntamientos del Estado de México (EMX) estarán nuevamente bajo el escrutinio del Órgano Superior de Fiscalización del Estado de México (OSFEM), que durante noviembre presentará los resultados de 180 auditorías programadas para revisar el ejercicio de los recursos públicos de 2025, con lo que se conocerán las observaciones y posibles irregularidades detectadas en las administraciones municipales y otras entidades fiscalizables.
La auditora superior del OSFEM, Liliana Dávalos Ham, informó que el organismo deberá entregar su Informe de Resultados a más tardar el 15 de noviembre, aunque se prevé que la presentación ante la Comisión de Vigilancia del Congreso mexiquense ocurra entre el 9 y el 13 de ese mes.
OSFEM exhibirá resultados de auditorías a municipios mexiquenses
“Programamos 180 auditorías para este año, las cuales tendremos que presentar, como lo establece la ley, a más tardar el 15 de noviembre”, explicó, al precisar que el programa fue modificado para incorporar una auditoría de cumplimiento financiero al municipio de Tenancingo.
La entrega del documento permitirá conocer qué ayuntamientos recibieron observaciones por el manejo de sus recursos, así como las deficiencias administrativas y financieras que deberán aclarar ante el organismo fiscalizador. Dávalos Ham adelantó que los resultados estarán disponibles para consulta pública una vez que se formalice su presentación.
“En cuanto se presente, les vamos a subir un QR en la página del OSFEM para que los ciudadanos puedan revisarlo inmediatamente y, en su caso, si tienen alguna duda, podernos preguntar”, indicó.
Municipios deberán aclarar posibles irregularidades detectadas
La revisión cobra relevancia debido a los antecedentes de incumplimientos detectados en ejercicios anteriores. De acuerdo con el Informe de Resultados de la Cuenta Pública 2024, publicado en noviembre de 2025, el OSFEM realizó 163 auditorías y 378 revisiones, mediante las cuales identificó 5 mil 634 observaciones y 2 mil 166 inconsistencias en entidades estatales y municipales.
En el ámbito municipal, el Informe Anual de Gestión 2025 del OSFEM documentó 2 mil 30 observaciones derivadas de 36 auditorías, además de 751 acciones promovidas mediante pliegos de observaciones.
Entre las irregularidades recurrentes identificadas se encuentran gastos sin comprobar, incumplimientos en contrataciones, obras pagadas pero no ejecutadas, transferencias no autorizadas y pagos de sueldos fuera de tabuladores, situaciones que evidencian la necesidad de fortalecer los controles sobre el dinero público.
La auditora explicó que las revisiones comprenden cuatro modalidades: cumplimiento financiero, inversión física, desempeño y legalidad, mediante las cuales se evalúan distintos aspectos de la administración pública. Precisó que las auditorías de desempeño pueden derivar en recomendaciones para mejorar la gestión institucional, mientras que otros hallazgos pueden dar lugar a acciones correctivas. No obstante, las observaciones no constituyen por sí mismas responsabilidades definitivas, pues las autoridades fiscalizadas cuentan con procedimientos para presentar aclaraciones y documentación que permita determinar su situación.
Informe incluirá observaciones y acciones derivadas de las revisiones
De igual forma, Dávalos Ham sostuvo que la cercanía del proceso electoral de 2027 no deberá influir en las labores de fiscalización, al tratarse de revisiones sobre recursos ejercidos durante el año anterior.
“Nosotros como tal no atendemos a la agenda política, sino al trabajo que se hace cada año… De ninguna manera creo que tuviera que incidir el tema político en el trabajo técnico”, afirmó.
Con la próxima entrega del informe, los gobiernos municipales tendrán que responder a los señalamientos que correspondan y acreditar el uso de los recursos públicos, en un contexto en el que la transparencia y la rendición de cuentas adquieren especial relevancia de cara a la renovación de los ayuntamientos.