Emilio Barriga: ¿técnico impecable o auditor a conveniencia?
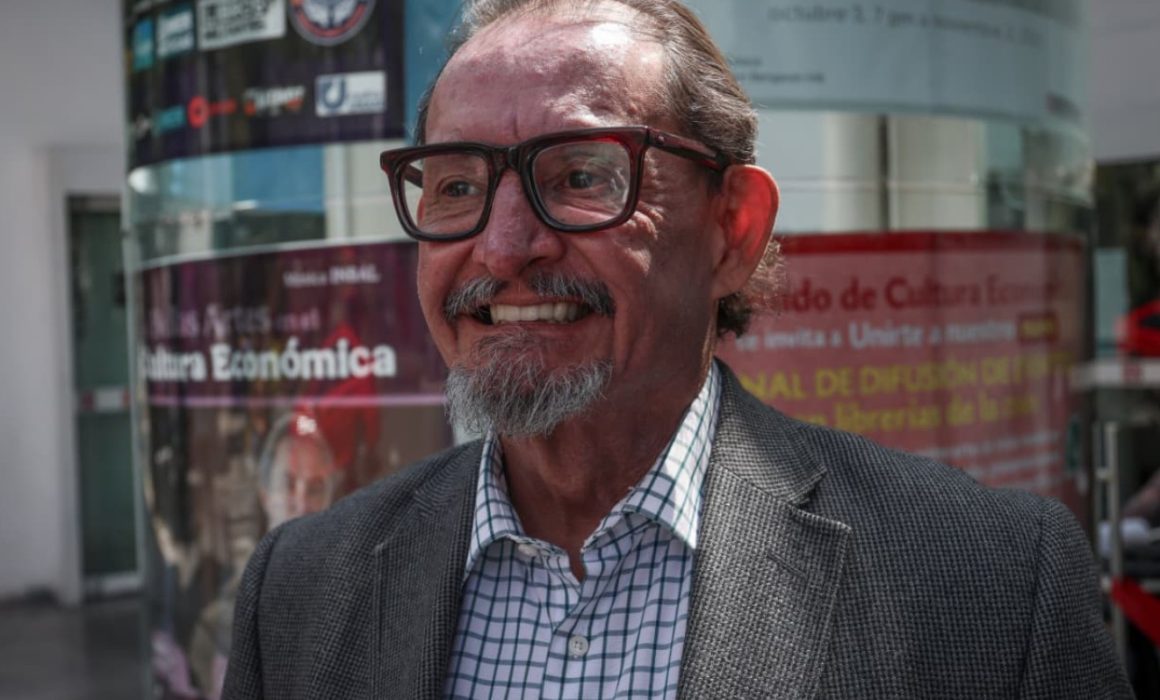
La renuncia de Emilio Barriga Delgado a la Auditoría Especial del Gasto Federalizado no sorprendió a nadie en los pasillos del Congreso. Era un movimiento anunciado desde hace meses: dejar el cargo para contender por la titularidad de la Auditoría Superior de la Federación (ASF) en 2026, cuando concluya el periodo de David Colmenares Páramo.
El relevo inmediato de Aureliano Hernández Palacios confirmó que todo estaba acordado. Pero más allá del enroque, la salida de Barriga reabre un debate de fondo: ¿qué tan sólida es la fiscalización del gasto federalizado en México y qué legado deja quien aspira a dirigir el máximo órgano de control del país?
Durante su gestión, Barriga pretendió posicionarse como un técnico conocedor del federalismo fiscal. Alertó repetidamente sobre el desplome del Fondo de Estabilización de los Ingresos de las Entidades Federativas (FEIEF), de más de 91 mil millones de pesos en 2019 a menos de 29 mil millones en 2021.
Atribuyó la caída a la discrecionalidad en el manejo de recursos federales y a los efectos de la pandemia, situación falsa. Por lo que los números duros de su gestión generan dudas legítimas. Según datos oficiales de la propia ASF, las denuncias penales derivadas de auditorías al gasto federalizado cayeron más de 90 por ciento en su periodo. Los pliegos de observaciones, el mecanismo para exigir la devolución o aclaración de recursos, también se redujeron drásticamente.
En paralelo, voces legislativas y reportajes periodísticos han señalado presuntas prácticas de negociación informal con gobiernos estatales y municipales para suavizar hallazgos o evitar observaciones severas. Aunque no existen acusaciones jurídicamente acreditadas, la coincidencia de versiones y la opacidad en algunos procesos han alimentado la percepción de que la fiscalización se volvió más discrecional que contundente.
El resultado: muchos diagnósticos públicos, pero escasas consecuencias reales. El aparato técnico siguió funcionando, pero la rendición de cuentas se desaceleró.
Hoy la ASF atraviesa uno de sus momentos más delicados: críticas por retrasos en informes, falta de coordinación con la Secretaría de la Función Pública y un seguimiento laxo de observaciones. En este contexto, la candidatura de Barriga no puede verse como un simple trámite administrativo, sino como la posible continuidad de un modelo que ha debilitado la autonomía y la contundencia del órgano.
La pregunta que deberá responder el Congreso en 2026 es clara: ¿quiere una ASF técnica e independiente o una fiscalización que se adapte a los tiempos y conveniencias políticas?
Antes de aspirar al máximo cargo, Emilio Barriga tendrá que responder con hechos algunas preguntas incómodas: ¿cuántos recursos se recuperaron efectivamente en su área?, ¿por qué se redujeron tanto las denuncias penales y los pliegos?, ¿qué criterios rigurosos se siguieron para priorizar o desahogar auditorías?
En un país donde la corrupción sigue siendo el principal obstáculo al desarrollo, la ASF no puede permitirse auditores que generen dudas sobre su independencia. Necesita líderes que lleguen con resultados medibles, no solo con discursos técnicos.
La renuncia de Barriga no es solo un cambio de silla. Es una oportunidad para que el Congreso defina qué tipo de fiscalización quiere para los próximos ocho años: una que incomode al poder o una que se acomode a él.
El país estará observando.
Luis David Fernández Araya
Colaborador