Inicia OSFEM formal auditoría financiera al Ayuntamiento de Tenancingo
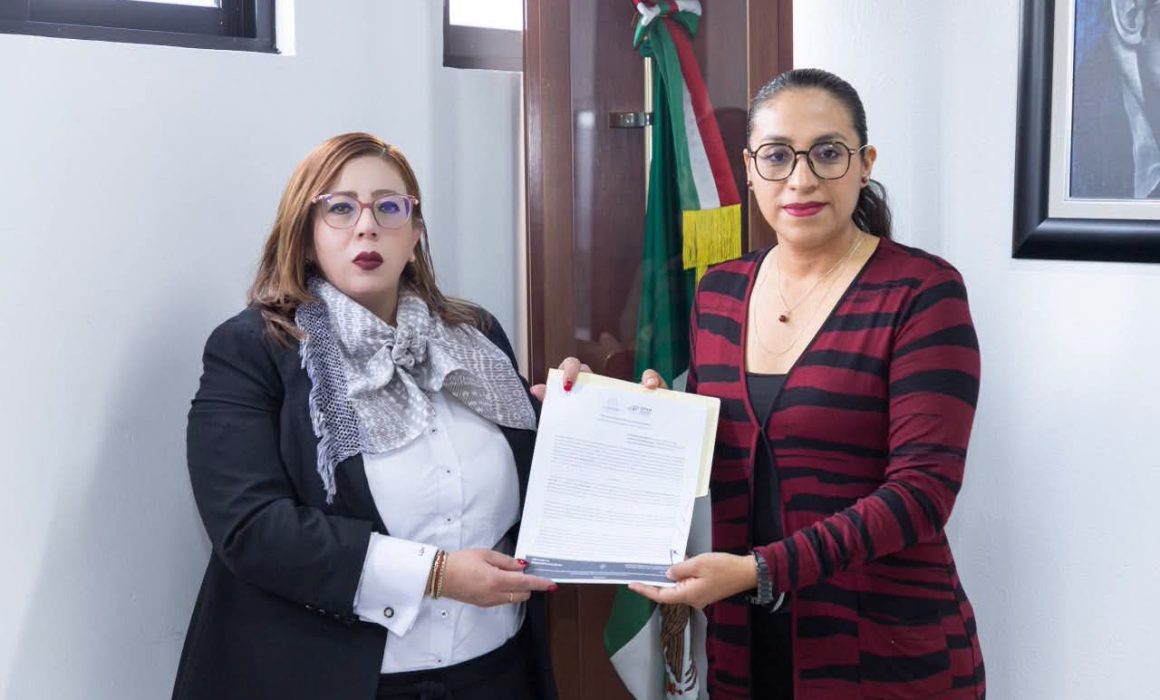
TENANCINGO, Edomex., 25 de septiembre de 2026.- El Órgano Superior de Fiscalización del Estado de México (OSFEM) inició formalmente la Auditoría de Cumplimiento Financiero al Ayuntamiento de Tenancingo, en un procedimiento encabezado por la auditora superior, Liliana Dávalos Ham.
Con el acto de apertura comenzaron oficialmente los trabajos de revisión de la administración municipal, como parte de las atribuciones de fiscalización que corresponden al OSFEM.
La auditoría cobra relevancia debido a los señalamientos que enfrenta la presidenta municipal, Nancy Nápoles Pacheco, luego de que la Fiscalía General de Justicia del Estado de México (FGJEM) investigara la presunta simulación de su secuestro y relacionara el caso con un supuesto faltante de 40 millones de pesos en las finanzas municipales.
La propia alcaldesa pidió revisar las cuentas
Nápoles Pacheco ha rechazado que exista un desfalco y sostuvo que los recursos municipales pueden ser comprobados. Ante los señalamientos, solicitó al Cabildo impulsar una revisión de las finanzas municipales con el objetivo de esclarecer el manejo de los recursos y deslindar responsabilidades.
El Cabildo aprobó la solicitud y posteriormente el OSFEM incorporó una Auditoría de Cumplimiento Financiero para Tenancingo dentro de su programa de fiscalización.
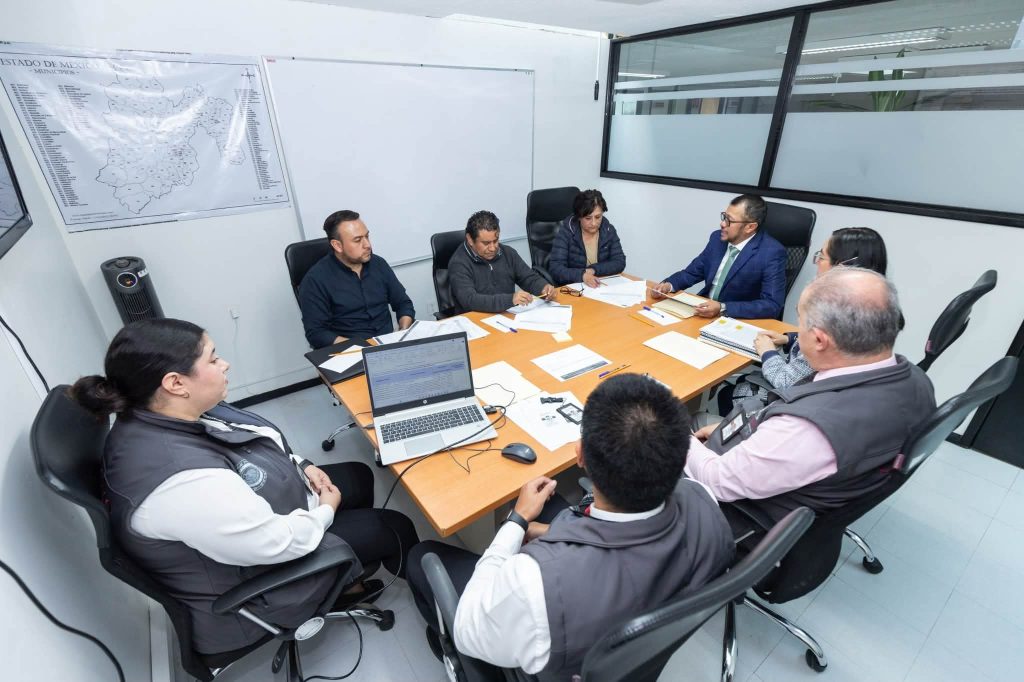
La revisión permitirá al órgano fiscalizador analizar documentación financiera, registros contables y el ejercicio de los recursos públicos para determinar si existen observaciones o posibles irregularidades.
OSFEM deberá determinar si existen irregularidades
El caso también llegó al conocimiento del OSFEM a partir de información remitida por la Fiscalía relacionada con la investigación abierta por los hechos denunciados en Tenancingo.
Sin embargo, el supuesto faltante de 40 millones de pesos corresponde hasta ahora a una hipótesis dentro de la investigación ministerial y no a una cantidad que el OSFEM haya determinado como daño al erario.
Por ello, los resultados de la auditoría serán los que permitan establecer si existen inconsistencias financieras, los montos involucrados y, en su caso, las acciones que correspondan conforme a las atribuciones del órgano fiscalizador.
La apertura formal de la auditoría marca así el inicio de una revisión que podría aportar elementos documentales para esclarecer el manejo de los recursos municipales y determinar si existen responsabilidades administrativas o financieras.